- تاریخ : ۱۴۰۵/۰۷/۱۶ ساعت : ۰۷:۰۰:۰۰
- کد خبر 54620
- پرینت
true
false
true
false
false
false
true
false
true
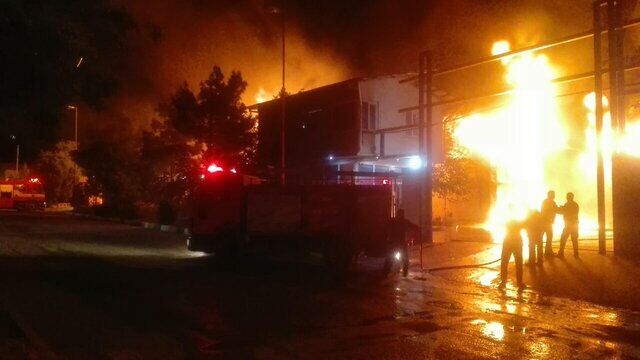
بهمن لامعی*/جعبهسیاه خسارت آتشسوزی کارخانه طبیعت، عمق فاصله میان مدیریت ریسک سنتی و مدرن را در صنعت بیمه کشور آشکار کرده و بیانگر ابهامات فراوان در حکمرانی شرکتی، شیوههای مدیریتی، نظارتی، قضایی و حقوقی است. این پرونده بهوضوح نشان میدهد که چگونه ناکارآمدی در ارزیابیها و ضعف برخی آییننامههای شورای عالی بیمه، منجر به بروز بحران شده است.
در بازارهای پیشرو جهانی همچون «لویدز لندن»، راهبردهای مواجهه با خسارتهای کلان و فاجعهبار، کاملاً بر پایه سرعت در ایفای تعهدات و صیانت از بقای کسبوکار استوار است. در این مدل، برای عبور از بنبستهای حقوقی، قضایی و پیچیدگیهای اتکایی، اولویت با پرداخت تعهدات و سپس بازبینی احتمال تقلبات پس از پرداخت است. این رویکرد ضمن حفظ منافع بیمهگذار، بیمهگر و شرکتهای اتکایی، اجازه نمیدهد چرخه تولید در پیچوخمهای اداری و قضایی متوقف شود و راه را برای پیگیریهای بعدی باز میگذارد.
اگرچه صنعت بیمه کشور در گذشته و در پروندههای کلان دوران دفاع مقدس یا صنایع عظیم نفت و گاز کارنامهای درخشان داشته، اما در پرونده کارخانه طبیعت، مداخلات و توصیههای دستگاههای نظارتی بدون ارائه ادله محکمهپسند، مسیر پرونده را از روال قانونیِ پیشبینیشده در آییننامه ۷۱ شورای عالی بیمه خارج کرده و منجر به تطویل غیرقابل توجیه شده است. این پرسش اساسی مطرح است که دستگاههای نظارتی وقت بر پایه چه مستنداتی مانع رسیدگی به پرونده شدهاند و اگر شائبه خسارت ساختگی مطرح بوده، چرا نهادهای مسئول با ارائه ادله متقن، موضوع را برای صیانت از حقوق صنعت بیمه به مراجع قضایی ارجاع ندادهاند؟
تداوم این وضعیت در حالی است که حتی در صورت عدم احراز ساختگی بودن خسارت توسط کارشناسان رسمی و لیدر قرارداد، همچنان اقدام حقوقی مؤثری برای پرداخت صورت نگرفته است. چرا برای پیشگیری از هزینههای سرسامآور ناشی از جرایم تأخیر تأدیه و تحمیل هزینههای سنگین حقوقی، پرداختهای علیالحساب یا مصالحه توافقی در دستور کار مسئولان قرار نگرفت؟
همچنین این نگرانی وجود دارد که آیا در ارزیابی این خسارت فاجعهبار از شرکتهای فاقد صلاحیت حرفهای استفاده شده است؟ در حالی که میشد با مدیریت ریسک یکپارچه و واگذاری ارزیابی به شرکتهای معتبر داخلی یا بینالمللی دارای فناوریهای نوین، از خسارتهای مضاعف جلوگیری کرد.
در نهایت، این بلاتکلیفی که شائبه نفوذ دلالان و کارچاقکنهای پنهان را در پرونده تقویت میکند، ضرورت اصلاح آییننامههای شورای عالی بیمه را برای شفافسازی مهلت پرداخت خسارتهای مشکوک و کاهش بنبستهای مدیریتی و مالی برای بیمهگران بیش از پیش نمایان میسازد.
*کارشناس صنعت بیمه
false
false
false
false