- تاریخ : ۱۴۰۵/۰۷/۰۸ ساعت : ۱۵:۳۷:۴۰
- کد خبر 54102
- پرینت
true
false
true
false
false
false
true
false
true
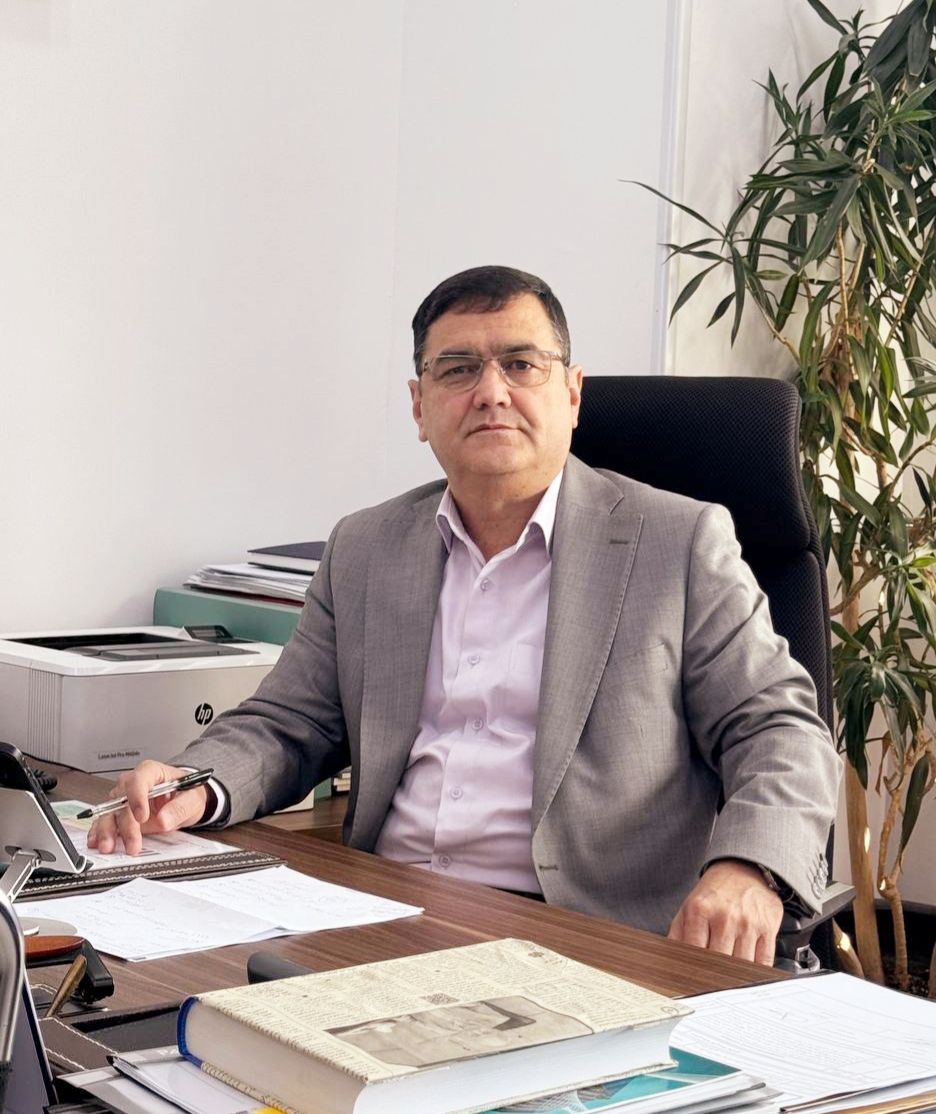
دکتر محمد زاهد نیا*/با توجه به دیدگاههای مختلف کارشناسان امر در خصوص مسائل و چالش های شکلی و ماهوی بیمه زندگی متصل به دارایی مورد عمل از سوی برخی شرکتهای بیمه،در این زمینه موضوع و مسئله را با آقای دکتر محمد زاهدنیا صاحبنظر و پیشکسوت صنعت بیمه کشور مطرح کردیم و نکته نظرات ایشان را در این زمینه جویا شدیم که خلاصه نظرات ایشان در پی می آید:
اساسا شرکتهای بیمه گر در بخش بیمه های اموال و مسئولیت،جوانب ریسکی و خطرات و حوادث را تحت پوشش قرار می دهند و در جهت توسعه بیمه های عمر و زندگی و جذاب تر نمودن آن،بیمه های مختلط و ترکیبی را شامل بخش پوشش های بیمه ای بعلاوه بخش پس اندازی و سرمایه گذاری مدنظر قرار می دهند.
از آنجاییکه شرکتهای بیمه تاکنون صرفا مدل بیمه زندگی(U.L) را ارائه می دادند و خود راسا بخش سرمایه گذاری و پس اندازی مستقیم را مدیریت می نمودند لذا مدل یونیت لینک(متصل به دارایی ها)را از طریق کارگزاران و صندوق های بورسی چندان مطلوب نظر خود نمی دانستند و توسعه این نوع بیمه را بدلیل عدم ورود حق بیمه و پول واقعی به شرکت بیمه به نوعی”خالی فروشی بیمه ای”یا “تولید پرتفوی تصنعی غیربیمه ای” یاد می کنند.در مقابل، طراحان و توسعه گران بیمه زندگی متصل به دارایی ها بویژه شرکتهای بیمه که وابسته به کارگزاری ها و صندوق های سرمایه گذاری بورسی هستند، وجود این نوع مدل را عاملی موثر در توسعه گری بیمه های زندگی دانسته و همکاری بین فعالان بازار سرمایه و صنعت بیمه را با بهره مندی از فناوری های نوین و اقتصاد پویا،مسیری درست برای گذر از بیمه گری سنتی و معمول به سیستم بیمه مدرن و پیشرو با خلاقیت و نوآوری می دانند.
در این ارتباط لازم است با احترام به نظرات هر دو طیف که در واقع هر دوی آنها یکی از منظر رعایت اصول بیمه گری بیمه های زندگی و دیگری از منظر ضرورت نوآوری و ایجاد مدل های پیشرو،هر کدام از زاویه دید خود نظرات درستی را بیان می کنند،در این رهگذر سیاستگزاران امر می بایست با رعایت اعتدال و میانه روی اصولی و منطقی، می بایست راهکاری بینابین را بررسی و ارائه نمایند، به نظر می رسد نکاتی در این ارتباط و پیرامون موضوع حائز اهمیت و توجه است:
۱-شرکتهای بیمه متاسفانه علیرغم برخورداری از ساختار مدیریت سرمایه گذاری یا شرکت سرمایه گذاری وابسته، بدلیل فقدان مهارت و تجربه لازم در مدیریت سرمایه گذاریهای مطمئن،سودآوری و بهره وری حداکثری در قیاس با سایر صندوق های سرمایه گذاری بورسی، کارگزاران بورسی،کرادفاندینگ ها و سایرفعالان بخش سرمایه گذاری،صرفا سود حداقلی(مشابه یا کمتر از سود سپرده بانکی) را به بیمه گذاران زندگی خود ارائه می نمودند و یا باصطلاح ارزش پول و سرمایه و اندوخته بیمه گذاران خود را با اعمال بالاسری و افزودن سایر هزینه های فروش و اداری، تنزل می دادند.(گاها دست انداری به منابع ذخایر بیمه زندگی برای استفاده برای جبران خسارت سایر رشته های بیمه ای هم مطرح است)
به همین دلیل نقطه توجه این شرکتها به کسب رضایتمندی شبکه فروش خود(که انصافا تاکنون با شبکه سازی و فروش های موردی تلاش فوق العاده ای داشته اند و سهم و نقش ارزنده ای در توسعه بیمه های زندگی ایفا نموده اند) و ارائه سود و منافع بیشتر برای سهامداران خود،معطوف نموده بودند.
۲- شرکتهای بیمه فروشنده بیمه نامه های U.L ،که می بینند رتبه فروش خود را از دست داده و با فعالیت شرکتهای بیمه نوظهور به شیوه یونیت لینک های جدید دارایی(درآمد ثابت و یا صندوق های طلا،نقره و …به اختیار و انتخاب بیمه گذار) بدلیل بازخریدی و انتقال بیمه گذاران خود به سمت و سوی مدل های سودآورتر،با نارضایتی و نگرانی شبکه فروش خود مواجه شده اند. لذا با این نوع مدل بیمه متصل به دارایی مخالفت نموده و اعتراض می کنند و یا با چرخش و انعطاف، بناچار و بتدریج وارد این بازار نوظهور و در عین حال دارای ابهام(از نظر نتایج) روی خواهند آورد.در عین حال نیز نباید از حذف تدریجی جایگاه نمایندگان فروش بیمه های زندگی با سیاست توسعه قراردادهای مستقیم و سایر مشخصه های غیر بیمهای مدل متصل به دارایی ها غفلت نمود.
و اما،با در نظر گرفتن اقتصاد بیمه و تاثیر آن در شاخص های اقتصاد کلان و سیاست ها و قوانین پولی و مالی کشور،مشکل و چالش موضوع در کجاست؟
الف-برداشت لحظه ای و آنی از اندوخته با ضابطه تبصره ماده ۱۲ آیین نامه ۱۰۷شورای عالی بیمه،مغایرت دارد.
ب-بدلیل معافیت مالیاتی فعالیت و سرمایه گذاری در کارگزاریها و صندوق های سرمایه گذاری بورسی،مشکلی از ناحیه معافیت مالیاتی ایجاد نمی شود. تفاوت موضوع در برداشت لحظه ای ( با معافیت بیمه ای شرکتهای سرمایه گذاری بورسی)با معافیت مالیاتی بیمه های زندگی(بشرط حق برداشت و بازخریدی یکساله)می باشد.بنابراین انطباق در این زمینه لازم است.
ج-استاندارد لازم در ثبت پرتفوی بیمه ای و تولید حق بیمه زندگی در مدل جدید بیمه زندگی متصل به دارایی وجود ندارد.بدلیل عدم ورود حق بیمه و پول واقعی به شرکت بیمه و عدم سرمایه گذاری مستقیم مدیریت شده توسط شرکت بیمه گر،آمار غیرواقعی در تولید حق بیمه ثبت می شود.
د-یکی دیگر از چالش های موجود که در آینده شاید ماهیت بیمه های زندگی را نیز زیر سوال ببرد آن است که بیمه گذاران بیمه نامه های قبلی زندگی(U.L ها و یا سایر بیمه نامه های جامع زندگی)بمنظور کسب سود و منافع بیشتر،نسبت به بازخرید بیمه نامه های خود اقدام می کنند و تبدیل به بیمه زندگی متصل به دارایی می نمایند.در واقع سهم و عیار واقعی پوشش های ریسکی(فوت،نقص عضو،هزینه های پزشکی و …)بهمراه بخش سرمایه گذاری مستقیمی که از طریق شرکت بیمه گر انجام می شد به کارگزاری ها و صندوق های سرمایه گذاری بورسی منتقل می گردد.به عبارتی “ماهیت تجارت ریسک و بیمه گری” و” سرمایه در گردش داخلی صنعت بیمه”موردعمل و موجود به بخش “بازار سرمایه”منتقل می گردد و تنها روکش بیمه ای به خود می گیرد.به نوعی مشتریان فعلی صنعت بیمه با هدف کاهش هزینه های سربار بیمه گری به مشتریان بازار سرمایه تبدیل و منتقل خواهند شد. همین رویکرد در انتقال انبوه منابع سپرده های بانکی بدلیل تفاوت سود مازاد به بازار سرمایه صورت پذیرفته بود و بناچار بانکها هم از راه میانبر کارگزاری ها و صندوق های وابسته به خود بهره جسته اند.
ه-نکته مورد توجه دیگر،آن است که با هر تراکنش دریافت و پرداخت آنی بیمه گذار،هر کدام یک بیمه نامه جدا تلقی گردیده و تکرار تراکنش ها عملکرد بیمه ای استاندارد صنعت را با اختلال و تکرار و تعدد پرتفوی صادره و تعداد بیمه نامه مواجه می کند.
و-به سایر آثار مرتبط با مباحث تورمی،اشاعه نرخ های ربوی بالا،تاثیرات اجتماعی،جابجایی کلان منابع مالی از بانک ها و بیمه ها،عدم بکارگیری منابع در تولید،تجمع منابع در خرید کالاهای منجمد مانند طلا و نقره و افزایش قیمت آنها،توسعه و ترویج دلالی ها و فعالیت های غیر مولد تورم زا و … که مربوط به سیاستگزاران کلان اقتصادی و اجتماعی کشور است پرداخته نمی شود.
النهایه،برای حل و فصل چالش های موجود و رفع سوء برداشت ها در نکته نظرات کارشناسی موضوع و مسئله”بیمه زندگی متصل به دارایی ها”،توصیه و پیشنهاد می شود:
۱-یکی از مهم ترین مسئله فعلی صنعت بیمه اعتراض به “تورم تصنعی پرتفوی بیمه زندگی”،سهم بازار و رتبه تولید حق بیمه حاصله از ثبت تولید پرتفوی حق بیمه است.
در این ارتباط ،بیمه مرکزی می بایست نحوه ثبت پرتفوی تولید حق بیمه را با توجه به اینکه:
-حق بیمه بخش بیمه ای و ریسکی(مانند فوت،نقص عضو و …)حق بیمه عملیات بیمه گری محسوب می شود،صرفا این بخش بعنوان تولید حق بیمه بیمه گری و درآمد واقعی بیمه گر در رشته بیمه زندگی متصل به دارایی ها ثبت گردد.
-بخش دوم،یعنی بخش سرمایه گذاری (که دارایی خود مشتری است)جزو حق بیمه زندگی تلقی نمی گردد و در عملیات ثبت بعنوان “حساب بدهی سرمایه گذاری”ثبت می گردد.در واقع این منابع ،منابع متعلق به مشتری است و شرکت بیمه با دریافت کارمزد مدیریت،صرفا نقش امانتدار و خدمات دهنده از ابزار دریافت و پرداخت و سرمایه گذاری های لحظه ای را ایفا می کند.
در واقع بیمه گر بعنوان واسط،تعهدی در ایفای تعهدات کارگزاران و صندوق های طرف قرارداد(که هم نام صندوق و نوع دارایی با رضایت و انتخاب مشتری انتخاب می گردند)نخواهد داشت.
شرکت بیمه گر ،در این خصوص برای عملیات و واسطه گری مالی “کارمزد مدیریت صندوق” برای هزینه های صدور، اداری،جذب بازار و …وفق توافق با صندوق ها دریافت می کند.
لازم به ذکر می داند که بیمه اتکایی بیمه مرکزی نیز قاعدتا و صرفا برای بخش بیمه ای این نوع بیمه تعلق می گیرد و به تبع بیمه گر،در خصوص بخش بدهی سرمایه گذاری تعهدی نخواهد داشت.
۲-با توجه به توسعه و حضور غیرقابل انکار فین تک ها در بازار سرمایه،بانک ها و اخیرا در صنعت بیمه و اجرای این نوع مدل بیمه ای یونیت لینکی(متصل به دارایی) توسط شرکتهای بیمه زندگی پیشرو در اروپا و ارائه مجوز از سوی بیمه مرکزی،بیمه محترم مرکزی و سندیکای بیمه گران با اصلاح مفاد آیین نامه شماره ۱۰۷ “صرفا در بخش بیمه زندگی متصل به دارایی ها”، برداشت لحظه ای و آنی از اندوخته ها و بازخرید را مجاز نمایند.
۳-با عنایت به معافیت مالیاتی کارگزاری ها و صندوق های سرمایه گذاری بورسی از مالیات،این نوع معافیت مالیاتی برای سرمایه گذاران بیمه زندگی نیز بصورت خودکار برقرار گردد و حالت مشروط یکساله نداشته باشد.
۴-یکی دیگر از ریسکهایی که بر اثر نوسانات دارایی ها در بخش دارایی متصل به طلا و نقره و فلزات دیگر ایجاد می گردد کاهش ارزش آن است.با توجه به اظهار بیمه گر مبنی بر حق انتخاب بیمه گذار،در نوسانات اخیر و کاهش احتمالی ارزش صندوق ها،بیمه گذاران سرمایه گذار با اندک تحولات و هیجان مثبت و تعادل و ثبات در بازار ، متضرر می گردند و این خود به نوعی نارضایتی از عملکرد برای هم برای بیمه گر و هم کارگزار و صندوق سرمایه گذاری بورسی ایجاد می کند.که نهایتا اعتبار و برند بیمه های زندگی صنعت بیمه زیر سوال می رود.
در نتیجه گیری این بحث می توانیم بدین شکل جمع بندی کنیم که،
قاعدتا ثبت غیرواقعی پرتفوی بیمه زندگی متصل به دارایی ها، مقیاس و اندازه واقعی شرکت بیمه گر را بزرگتر از واقعیت نشان می دهد و حاصل کل عملیات ثبت نادرست پرتفوی،تحصیل حداقل سود ممکن برای شرکت بیمه و ضریب خسارتی بالا و نهایتا اشتباه در فرمول توانگری مالی را در پی خواهد داشت.
بنابراین،تفکیک عملیات ثبت”حق بیمه پوشش های بیمه ای و ریسکی بیمه گذار”،درآمد تلقی می گردد و “سرمایه مورد سرمایه گذاری مشتری”،بعنوان بدهی سرمایه گذاری ثبت می گردد و کارمزد مدیریت این یونیت بعنوان “سود سایر عملیات” ثبت می شود.
در واقع،بخش سرمایه گذاری در این نوع مدل بیمه ای-سرمایه گذاری،بخش سرمایه گذاری از چرخه درآمد “بیمه گری” خارج گردیده و بعنوان “بدهی مدیریت دارایی” در ترازنامه ثبت و ظاهر می گردد.قطعا بیمه مرکزی هم با پذیرش منطقی این استاندارد از نگاه کاهش پرتفوی صنعت بیمه و ضریب نفوذ نگران نخواهد بود چونکه تداوم روند ثبت های غیرواقعی در آینده چالش ها و معضلات را به مراتب بیشتر خواهد کرد و قابل کنترل نبوده و عواقب و تاثیرات کجروی بهتر است از همین حال جبران و رویکردی پیشگیرانه برای آن اعمال گردد.
تاکید می شود که در این ارتباط توجه بیمه محترم مرکزی را به استانداردهای مقرر در مفاد IFRS 17 (گزارشگری مالی قراردادهای بیمه)جلب می نماید تا از هرگونه ثبت غیرواقعی و تصنعی پرتفوی بیمه گری بیمه های زندگی(متصل به دارایی ها) جلوگیری شود و شفافیت لازم در سودآوری ایجاد شده و تاثیرات آن در توانگری مالی شرکتهای بیمه نیز شفاف تر و آشکارتر گردد.
قطعا در مورد این بحث،نظارت بر عملکرد صندوق ها و کارگزارانی که عملیات بیمه زندگی متصل به دارایی ها را با شرکتهای بیمه انجام می دهند بمنطور حفظ حقوق بیمه گذاران(با توجه به تلقی عمده بیمه گذاران مبنی بر تضمین و تعهد بیمه گر علاوه بر بخش بیمه گری، برای بخش درآمد ثابت و صندوق های طلا و …)لازم خواهد بود تا از هرگونه چالش ها و بحران های اقتصادی احتمالی در آینده برای جامعه بیمه گذاران بیمه های زندگی مشابه اتفاقاتی که برای سهامداران بورسی در چند سال گذشته رخ داد روبرو نشویم.
در مجموع،هم اکنون اقدام با قید فوریت و وضع مقررات با ملاحظه و توجه به استانداردهای مالی،فنی و سرمایه گذاری از سوی بیمه مرکزی و سندیکای بیمه گران ایران ضرورتی دوچندان دارد.
*عضو هیأتمدیره بیمه سرمد
false
false
false
false